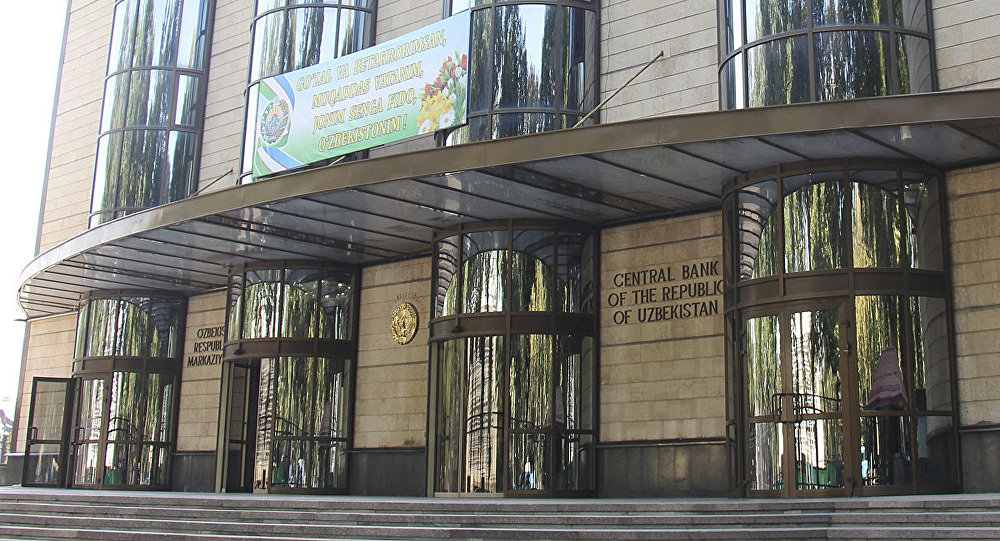
 Принято постановление Президента от 12.09.2017 г. № ПП–3270 «О мерах по дальнейшему развитию и повышению устойчивости банковской системы республики». Об этом сообщается на uz24.uz.
По документу с 1 октября т.г. устанавливаются следующие минимальные размеры уставного капитала (фонда) для вновь создаваемых:
- коммерческих банков – 100 млрд. сумов (сейчас в экв. 10 млн. евро – для банков и в экв. 5 млн. евро – для частных банков);
- микрокредитных организаций – 2 млрд. сумов (с 1.01.2012 г. составляет в экв. 100 тыс. евро);
- ломбардов – 500 млн. сумов (сейчас определяется исходя из минимальных размеров, установленных для соответствующей организационно-правовой формы юрлица).
Указанные субъекты обязаны привести свои уставные фонды до вновь утвержденных минимальных требований до 1 января 2019 года. Ранее сформированные в иностранной валюте уставные капиталы НБУ и банка «Асака» будут переведены в сумы.
Напомним, согласно Указу Президента от 2.09.2017 г. № УП-5177 минимальные требования к уставным капиталам обществ определяются только в национальной валюте.
Кроме того, коммерческие банки освобождены от несвойственных им функций по контролю за образованием просроченной дебиторской и кредиторской задолженности хозсубъектов, а также целевым использованием хозсубъектами наличных денег, полученных из кассы банков.
При этом банкам рекомендовано в срок до 1.04.2018 г.:
- разработать и утвердить долгосрочные стратегии развития для качественной трансформации банков;
- проводить ежеквартально стресс-тестирование ликвидных позиций с различными сценариями, чтобы повысить способность банка на ранних этапах выявлять, предотвращать и преодолевать банковские риски и их проявления;
- строго соблюдать сроки и утвержденные графики погашения кредитов и не допускать образования просроченной задолженности заемщиков по кредитам, устанавливать сроки и процентные ставки по кредитам исходя из платежеспособности банка и исключить практику кредитования убыточных организаций;
- оптимизировать тарифную политику для повышения привлекательности банковских услуг и привлечения новых клиентов и др.
В свою очередь, Генпрокуратура усилит надзор за недопущением административного вмешательства госорганов в работу коммерческих банков.
Документ официально опубликован в Национальной базе данных законодательства и вступил в силу 25.09.2017 г.
С полным текстом данного документа, с комментариями и ссылками на связанные с ним другие акты законодательства можно ознакомиться в информационно-поисковой системе «Законодательство Республики Узбекистан».
Олег Заманов,
наш эксперт.